[2026년] 생산적 금융 ISA 준비하는 방법, ETF는 빠집니다
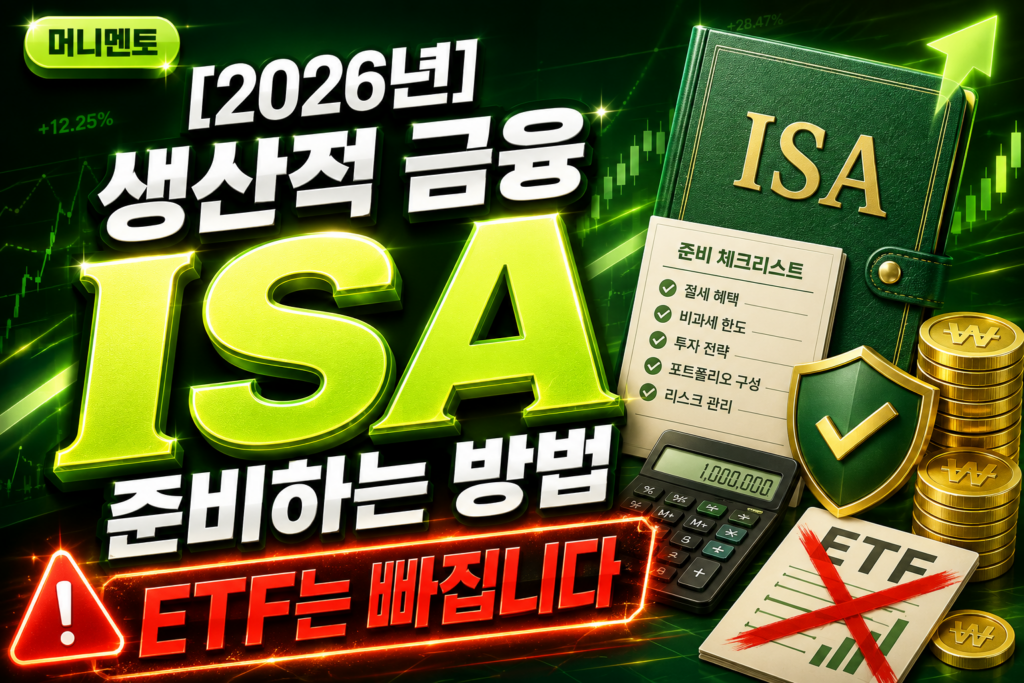
생산적 금융 ISA는 국내 자산에만 투자하는 조건으로 이자·배당을 전액 비과세해주는 계좌입니다. 2026년 8월 3일 세제개편안에 담겼고 2027년 1월 1일부터 가입할 수 있습니다. 다만 지금 쓰고 계신 ISA에 담아둔 해외 ETF는 이 계좌로 못 옮깁니다. 무엇이 빠지는지부터 보셔야 합니다.
■ 생산적 금융 ISA, 무슨 뜻인가요?
생산적 금융 ISA는 국내 투자 전용 계좌입니다. 세금을 깎아주는 대신 돈이 국내에 머물게 하는 구조입니다.
기존 ISA는 순이익 200만원까지만 비과세였고 넘는 금액은 9.9%로 분리과세했습니다. 이 계좌는 이자·배당소득을 한도 없이 전액 비과세합니다.
계산해 보면 차이가 드러납니다. 2억원을 채우고 배당수익률이 3%라면 연 배당이 600만원입니다. 일반 계좌라면 15.4%인 92만 4천원을 세금으로 냅니다. 일반 ISA라도 39만 6천원이 붙습니다. 이 계좌는 0원입니다.
■ 출시일은 언제인가요?
생산적 금융 ISA는 2027년 1월 1일 이후 신규 가입분부터입니다. 지금은 아직 못 만듭니다.
그리고 문이 닫히는 날도 정해져 있습니다. 2029년 12월 31일까지만 가입할 수 있습니다. 3년짜리 창구입니다.
세부 편입 품목은 시행령으로 정해집니다. 큰 틀은 나왔지만 어떤 펀드가 들어가는지는 아직 확정 전입니다.
■ 가입 조건은 어떻게 되나요?
생산적 금융 ISA는 19세 이상 거주자면 됩니다. 근로소득이 있으면 15세부터도 가능합니다.
빠지는 사람이 있습니다. 직전 3개 과세기간 중 한 번이라도 금융소득종합과세 대상이었다면 가입할 수 없습니다.
청년이면 조건이 하나 더 붙습니다. 15~34세이면서 총급여 7,500만원 이하(종합소득 6,300만원 이하)면 납입액의 10%를 소득공제받습니다.
■ 계좌 개설과 납입한도는 어떻게 되나요?
연 2,000만원, 총 2억원까지 넣을 수 있습니다. 계좌 개설은 2027년부터 증권사와 은행에서 열립니다.
여기서 헷갈리시는 분이 많습니다. “연 4,000만원”이라는 숫자를 보셨다면 그건 이 계좌가 아닙니다. 신탁ISA를 활성화하겠다는 별개의 얘기가 같이 돌아다니고 있습니다.
생산적 금융 ISA의 한도는 연 2,000만원입니다. 그리고 못 채운 한도를 다음 해로 넘기는 것은 안 됩니다.
■ ETF도 담을 수 있나요?
국내 상장 해외 ETF는 안 됩니다. 이 대목이 가장 많이 걸리는 부분입니다.
생산적 금융 ISA에 담을 수 있는 것은 **국내 상장주식, 국내 주식형 펀드, 국민성장펀드, 기업성장집합투자기구(BDC)**입니다. 국내 자산만입니다.
지금 ISA에 S&P500이나 나스닥100 같은 상품을 담아두셨다면 그건 이 계좌로 못 옮깁니다. 해외를 계속 담으시려면 기존 ISA를 유지하셔야 합니다.
■ 만기와 지금 쓰는 ISA는 어떻게 되나요?
의무 3년, 최대 10년입니다. 중도 해지하면 받은 세제 혜택이 환수될 수 있습니다.
그리고 지금 쓰는 일반 ISA에도 변화가 있습니다. 계약기간이 최대 5년으로 제한됩니다. 예전에는 사실상 무기한 연장이 됐는데 그게 막힙니다. 못 채운 납입한도를 다음 해로 넘기는 것도 폐지됩니다.
혜택이 늘어난 쪽과 조여진 쪽이 같이 있습니다.
■ 자주 묻는 질문(FAQ)
Q. 지금 쓰는 ISA와 같이 가질 수 있나요?
A. 별도 개설 방향으로 논의되고 있으나 시행령에서 확정됩니다. 지금은 단정하기 이릅니다.
Q. 청년형은 뭐가 다른가요?
A. 납입액의 10%를 소득공제받습니다. 15~34세, 총급여 7,500만원 이하가 대상입니다.
Q. 예금이나 적금도 넣을 수 있나요?
A. 아닙니다. 국내 주식과 국내 주식형 펀드 계열만 담깁니다.
Q. 금융소득종합과세자도 되나요?
A. 직전 3개 과세기간 중 한 번이라도 대상이었으면 가입할 수 없습니다.
Q. 지금 ISA를 미리 열어둬야 하나요?
A. 두 계좌는 담는 자산이 다릅니다. 해외를 담으실 생각이면 기존 계좌가 필요합니다.
■ 제 개인적인 생각
제도가 바뀔 때마다 반복되는 게 있습니다. 발표 직후 몇 주 동안 숫자가 제각각으로 돌아다닙니다. 이번에도 그렇습니다. 4,000만원, 500만원, 2억원이 섞여서 나오는데 서로 다른 제도의 숫자입니다.
확정된 것과 시행령에서 정해질 것을 구분해서 보셔야 합니다. 지금 확정된 건 연 2,000만원·총 2억원·국내 자산만·2027년 1월 시행입니다. 세부 품목은 아직입니다.
그리고 생산적 금융 ISA처럼 혜택이 큰 제도일수록 요건이 좁습니다. 이번에도 “국내만”이라는 조건이 붙었습니다. 공짜는 없습니다.
제가 권하는 건 하나입니다. 오늘 지금 쓰시는 ISA에 뭐가 담겨 있는지부터 열어보십시오. 해외 상품이 있다면 그 계좌는 그대로 두셔야 합니다.
📌 함께 보면 좋은 글
※ 본 내용은 2026년 8월 발표된 세제개편안을 기준으로 작성되었으며, 시행령 제정 과정에서 세부 내용이 달라질 수 있습니다. 정확한 내용은 재정경제부와 국세청에서 확인하시기 바랍니다.
김 팀장

댓글 0
첫 댓글을 남겨보세요.